Lyf Pay

- 8.07K Avis
- 4,1
- Téléchargements
- 1 000 000+
 Analyse par Mobxio
La première fois que j’ai utilisé Lyf Pay, j’ai surtout apprécié son idée simple : réunir le paiement mobile et certains usages du quotidien dans une même application financière. On installe, on prend ses repères, puis on comprend rapidement si elle peut réellement remplacer une partie de ses habitudes ou si elle restera un outil occasionnel. Dans mon cas, son intérêt ne vient pas d’un effet spectaculaire, mais de la possibilité de payer autrement et de limiter les manipulations quand le contexte s’y prête.
Lyf Pay est une application gratuite de la catégorie finance, développée par LYF. Elle s’adresse à un public très large, avec une classification PEGI 3, et son résumé tient en deux mots : paiement mobile. Cette sobriété décrit assez bien l’expérience : l’application cherche d’abord à rendre le paiement pratique, plutôt qu’à devenir un tableau de bord financier complet ou une solution bancaire universelle.
Ce que l’on ressent pendant la première semaine
La première semaine est la période où l’application doit justifier sa place sur le téléphone. J’ai trouvé que la prise en main repose moins sur l’envie d’explorer que sur un besoin concret : payer plus facilement dans une situation précise, éviter de sortir sa carte, ou disposer d’une autre façon de régler une dépense. C’est une bonne approche, car elle permet de juger rapidement son utilité au lieu de se perdre dans des fonctions secondaires.
Le bon réflexe consiste à ne pas l’installer simplement parce que le paiement mobile est à la mode. Il vaut mieux commencer par identifier deux ou trois situations récurrentes dans lesquelles Lyf Pay pourrait vous faire gagner du temps. Par exemple, je peux imaginer l’utiliser lorsque je veux garder mon portefeuille dans mon sac, lorsque je dois régler rapidement une dépense, ou lorsque je préfère séparer une opération de paiement de mes autres usages bancaires.
Cette manière de tester l’application est plus révélatrice qu’une exploration superficielle. Si elle devient naturelle dans ces situations, elle a une chance de rester utile. Si je dois réfléchir à chaque fois à la raison de l’ouvrir, son intérêt diminue vite. Pour une application de paiement, la qualité de l’expérience se mesure donc à la fluidité d’un geste répété, pas au nombre d’écrans proposés.
Un scénario quotidien montre bien cette différence. Imaginez une sortie où plusieurs dépenses se succèdent : un achat rapide, puis un règlement dans un autre contexte, avec le téléphone déjà en main. Lyf Pay peut alors servir de raccourci mental et pratique. En revanche, si vous devez d’abord vérifier que le commerçant, le contexte ou votre méthode habituelle s’accorde avec l’application, l’avantage devient moins évident. Le paiement mobile n’est vraiment confortable que lorsque la confiance et le réflexe sont déjà installés.
J’ai aussi apprécié le fait que l’application ne se présente pas comme un outil de gestion budgétaire complet. Cette limite peut être une qualité pendant les premiers jours. Elle évite de confondre deux besoins différents : payer et analyser ses finances. Pour surveiller ses dépenses, préparer un budget ou suivre plusieurs comptes, une application bancaire ou budgétaire dédiée sera souvent plus adaptée. Ici, l’objectif principal reste l’acte de paiement.
D’autres articles à découvrir

Adobe Express : une communauté créative qui se construit dans le partage

Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?

Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale

Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde

PowerDirector : Dominer le Montage Vidéo sur Mobile

Google Play Livres : agréable pour lire, moins clair pour s’orienter
La présence de l’application sur le marché donne néanmoins un indice intéressant. Elle a été lancée le 11 mai 2014, et sa version actuelle est la 6.63.0. Je ne prends pas ces éléments comme une garantie absolue, mais ils montrent que Lyf Pay s’inscrit dans la durée plutôt que dans une expérience apparue récemment puis abandonnée. Pour un outil auquel on confie des gestes financiers, cette continuité compte davantage qu’un design très original.
À qui l’application convient dès le départ
Je la conseillerais d’abord à quelqu’un qui veut ajouter une solution de paiement mobile sans changer toute son organisation financière. Elle peut aussi convenir à une personne qui utilise régulièrement son téléphone pour les tâches pratiques et qui préfère réduire le nombre d’objets à sortir au moment de payer. Les utilisateurs qui aiment tester une méthode alternative à leur carte habituelle y trouveront également un intérêt immédiat.
Elle est moins convaincante pour celui qui cherche une banque complète dans son téléphone. Si votre priorité est de consulter tous vos produits financiers, de construire un budget détaillé ou de centraliser une grande variété d’opérations, Lyf Pay ne devrait pas être votre unique application. Son rôle est plus ciblé, et c’est précisément en respectant ce rôle qu’on évite la déception.
Le premier vrai test : le réflexe, pas la nouveauté
La nouveauté attire facilement pendant quelques jours. On essaie une application, on apprécie le changement, puis on revient à sa méthode habituelle dès qu’un doute apparaît. Pour savoir si Lyf Pay mérite une place durable, je recommande de l’intégrer à une habitude très précise au lieu de vouloir remplacer tous ses moyens de paiement immédiatement.
Par exemple, vous pouvez décider de l’utiliser pour certains achats récurrents ou dans les situations où votre téléphone est déjà votre outil principal. Cette approche permet de repérer les éventuels moments de friction sans prendre de risque inutile. Si l’expérience devient automatique, l’application gagne sa place. Si elle exige trop souvent une vérification ou une adaptation, vous saurez rapidement qu’elle doit rester secondaire.
Ce qui reste utile après le premier mois
Après l’enthousiasme initial, la question change. Il ne s’agit plus de savoir si Lyf Pay fonctionne comme une nouveauté intéressante, mais si elle apporte une valeur répétée. À mon avis, sa force à long terme dépend entièrement de la fréquence de vos besoins en paiement mobile. Pour une personne qui paie souvent avec son téléphone, l’usage peut devenir une habitude discrète et efficace. Pour une autre, l’application risque de rester installée sans être ouverte.
La note moyenne de 4,1, accompagnée d’environ 27 000 évaluations, laisse penser que l’expérience trouve un écho réel auprès d’une partie importante de son public. Je ne considère pas cette moyenne comme une preuve que tout sera parfait pour chacun. Elle indique plutôt que l’application répond à un besoin identifiable, tout en laissant place à des expériences différentes selon les appareils, les habitudes et les attentes.
Lyf Pay compte plus d’un million d’installations, ce qui renforce l’idée d’un service connu dans son domaine. Là encore, le volume ne remplace pas un essai personnel. Une application de paiement peut être très utile dans un environnement et beaucoup moins dans un autre. La valeur mensuelle vient surtout de la répétition : si vous l’utilisez plusieurs fois dans des contextes où elle vous simplifie vraiment la vie, elle cesse d’être une curiosité.
Un point important est de distinguer la fréquence d’utilisation de la dépendance. Je n’ai pas besoin d’ouvrir l’application tous les jours pour qu’elle soit utile. Un outil financier peut justifier sa présence par quelques moments bien choisis, à condition que ces moments soient suffisamment importants ou réguliers. C’est une différence intéressante avec les applications de contenu, qui doivent souvent capter l’attention en permanence pour sembler rentables.
Dans cette logique, Lyf Pay peut fonctionner comme une solution complémentaire. Je peux conserver mon application bancaire pour le suivi de mes comptes et utiliser Lyf Pay lorsque le paiement mobile répond mieux à la situation. Cette combinaison est plus réaliste que l’idée de tout centraliser. Elle permet aussi de garder une solution de secours, ce qui me paraît raisonnable pour tout outil lié à une dépense.
Comparaison avec les solutions habituelles
Face à une carte bancaire classique, Lyf Pay apporte surtout le confort du téléphone et une expérience potentiellement plus directe dans les situations compatibles. La carte reste toutefois plus universelle dans les habitudes de nombreuses personnes : elle est familière, indépendante de la batterie du téléphone et ne demande pas de changer ses réflexes. Je ne remplacerais donc pas automatiquement ma carte par l’application.
Face à l’application de sa banque, Lyf Pay a un positionnement plus spécialisé. L’application bancaire gagne généralement lorsqu’il faut vérifier un solde, comprendre une opération ou gérer l’ensemble de sa relation financière. Lyf Pay peut être préférable lorsque je veux me concentrer sur le paiement mobile sans parcourir les fonctions d’une banque complète. Le meilleur choix dépend donc du geste recherché, pas d’un classement général.
Face à une solution de paiement intégrée au système du téléphone, l’intérêt de Lyf Pay dépend davantage de vos habitudes et de l’écosystème que vous utilisez déjà. Si votre méthode actuelle est parfaitement fluide et acceptée partout où vous en avez besoin, le changement peut apporter peu de bénéfice. En revanche, Lyf Pay mérite un essai si vous cherchez une alternative dédiée et si son fonctionnement correspond à vos usages habituels.
Le compromis est clair : plus de spécialisation peut rendre l’utilisation plus lisible, mais elle peut aussi obliger à garder plusieurs applications. Pour moi, ce n’est pas un défaut rédhibitoire. C’est simplement une raison de ne pas présenter Lyf Pay comme un remplacement automatique de toutes les solutions de paiement et de gestion financière.
Les petits choix qui améliorent l’usage
Le premier conseil est de préparer son usage avant une situation importante. Je préfère vérifier tranquillement que l’application est prête plutôt que de la découvrir au moment où plusieurs personnes attendent un règlement. Cette préparation ne prend pas la forme d’une routine compliquée : il s’agit surtout de savoir quelle solution utiliser et de ne pas dépendre d’une improvisation.
Le deuxième conseil est de conserver une méthode alternative. Même si Lyf Pay devient mon choix préféré, je ne supprimerais pas immédiatement ma carte ou mon application bancaire. Cette précaution évite de transformer une éventuelle incompatibilité ou un problème ponctuel en véritable blocage. Pour un outil financier, la redondance est une forme de confort, pas un manque de confiance.
Le troisième conseil est de juger l’application sur le temps économisé, et non sur le nombre de fonctions. Si elle rend une action plus simple, elle fait son travail. Si elle m’incite à multiplier les vérifications, à changer souvent de méthode ou à garder une organisation confuse, son intérêt réel est inférieur à son intérêt théorique. Cette règle aide à éviter de conserver une application uniquement parce qu’elle est gratuite.
La maintenance, la fatigue et la place sur la durée
Une application de paiement ne demande pas le même entretien qu’un réseau social, mais elle exige une attention particulière. Je dois garder mon téléphone dans un état fiable, connaître ma méthode de secours et rester attentif aux changements de version. La version 6.63.0 rappelle d’ailleurs qu’un service de ce type évolue dans le temps. Les mises à jour peuvent améliorer la compatibilité ou l’expérience, mais elles peuvent aussi demander de reprendre ses repères.
La maintenance la plus importante est comportementale. Il faut savoir dans quels cas j’ouvre Lyf Pay, dans quels cas je préfère ma banque et dans quels cas je reviens à la carte. Sans cette distinction, plusieurs solutions finissent par se chevaucher. Je peux alors perdre du temps à choisir au lieu de gagner du temps au moment de payer.
La fatigue vient aussi de la répétition des contrôles. Une application financière doit inspirer suffisamment confiance pour devenir un réflexe, mais il est normal de ne pas l’utiliser de manière aveugle. Le bon équilibre consiste à vérifier les informations importantes sans transformer chaque paiement en procédure. Si l’expérience devient trop mentale, la méthode habituelle reprend naturellement le dessus.
Je trouve également utile de séparer l’envie d’essayer de la nécessité de conserver. Comme Lyf Pay est gratuite, le coût financier de l’installation est nul, mais l’espace mental et l’espace sur le téléphone ne le sont pas. Une application qui n’est presque jamais utilisée peut être retirée sans regret. À l’inverse, si elle simplifie une situation récurrente, son maintien est justifié même avec une utilisation modérée.
Certains utilisateurs devraient passer leur chemin. Si vous ne souhaitez pas gérer plusieurs solutions de paiement, si votre méthode bancaire actuelle répond déjà parfaitement à vos besoins ou si vous recherchez principalement des outils de budget et de suivi financier, Lyf Pay risque de vous sembler trop ciblée. Elle n’est pas conçue pour résoudre tous les problèmes liés à l’argent, et vouloir lui faire jouer ce rôle créerait une attente injuste.
Mon verdict à long terme est donc nuancé, mais positif. Lyf Pay mérite une place durable chez les personnes qui ont un besoin régulier de paiement mobile et qui acceptent de l’utiliser comme un outil complémentaire. Elle ne mérite pas forcément une place chez quelqu’un qui l’installe uniquement par curiosité ou qui attend une application bancaire complète.
Après la nouveauté, sa valeur repose sur une chose très simple : la capacité à rendre certains paiements plus naturels sans compliquer le reste. C’est une promesse modeste, mais utile. Avec plus de 8 000 avis publiés et une présence installée depuis plusieurs années, l’application possède assez de recul pour être prise au sérieux, tout en demandant à chacun de vérifier si ses habitudes correspondent réellement à son fonctionnement.
Pour ma part, je la garderais si elle s’intègre à des situations précises et répétées. Je ne l’utiliserais pas comme unique outil financier, et je conserverais toujours une alternative. Cette position me semble la plus honnête : Lyf Pay vaut surtout par la régularité d’un usage concret, pas par la promesse de remplacer toute votre organisation financière. C’est à cette condition qu’elle peut rester utile une fois l’effet de découverte passé.
FAQ sur Lyf Pay
Qu’est-ce que Lyf Pay et à quoi sert cette application ?
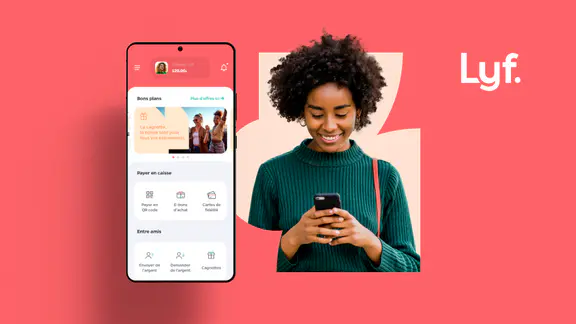
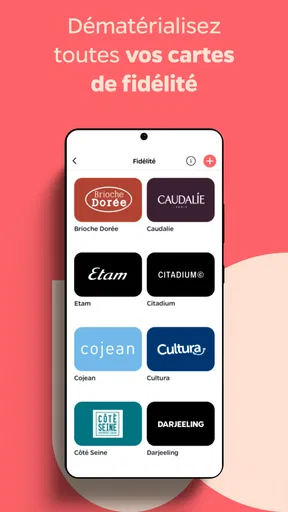
Lyf Pay est une application mobile française qui regroupe plusieurs services de paiement et de gestion du quotidien. Elle permet notamment de régler certains achats chez des commerçants partenaires, d’envoyer de l’argent à des proches, de partager une addition ou encore de gérer des cartes de fidélité et des offres promotionnelles. Les fonctionnalités disponibles peuvent varier selon le profil de l’utilisateur, sa banque et les partenaires acceptés.
Lyf Pay est-elle compatible avec toutes les banques et tous les téléphones ?
La compatibilité dépend de la banque, du modèle de smartphone et des services que vous souhaitez utiliser. L’application fonctionne généralement sur les appareils Android et iOS récents, mais certaines options de paiement peuvent nécessiter une banque partenaire, un numéro de téléphone français ou un appareil équipé de fonctions de sécurité adaptées. Avant l’inscription, il est conseillé de vérifier les conditions actuelles affichées dans l’application et sur le site officiel.
Comment effectuer un paiement avec Lyf Pay chez un commerçant ?
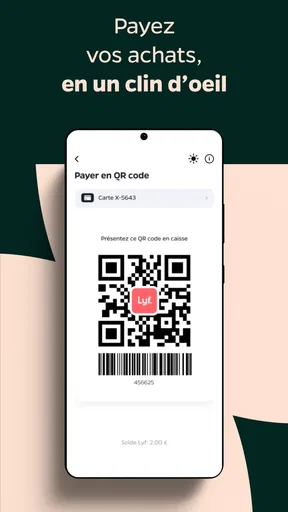
Selon le point de vente, Lyf Pay peut permettre de payer en scannant un QR code, en utilisant un code présenté à la caisse ou via une fonctionnalité de paiement mobile compatible. Après avoir sélectionné le moyen de paiement et confirmé la transaction, l’utilisateur reçoit généralement une confirmation dans l’application. Il faut toutefois vérifier que le commerçant accepte bien Lyf Pay et disposer d’une connexion Internet fonctionnelle au moment du paiement.
Lyf Pay est-elle sécurisée pour les paiements et les transferts d’argent ?
Lyf Pay utilise des mécanismes de sécurité destinés à protéger les paiements, les données personnelles et les transferts entre utilisateurs, notamment l’authentification et la validation des opérations sensibles. Cependant, aucune application ne remplace les bonnes pratiques : utilisez un code de téléphone robuste, activez la biométrie si elle est proposée et ne communiquez jamais vos identifiants. En cas de téléphone perdu ou d’opération suspecte, contactez rapidement le support et votre banque.
L’utilisation de Lyf Pay est-elle gratuite et quels frais peuvent s’appliquer ?
Le téléchargement de Lyf Pay est généralement gratuit, mais certaines opérations peuvent dépendre des conditions de votre banque, du moyen de paiement utilisé ou du service choisi. Les paiements chez les partenaires et les fonctionnalités promotionnelles ne suivent pas nécessairement les mêmes règles que les transferts d’argent. Avant de confirmer une transaction, consultez attentivement le récapitulatif affiché dans l’application afin de vérifier les éventuels frais, plafonds ou délais.
Les points forts de Lyf Pay
Points à garder à l’esprit concernant Lyf Pay